W tym artykule opisaliśmy możliwość wyliczenia deklaracji rocznej PIT-36L. Funkcja jest dostępna dla pakietu z Księgą Podatkową/Księgą Handlową.
Deklaracja roczna PIT-36L obliczana jest na podstawie zapisów Księgi podatkowej/zapisów księgowych oraz danych wprowadzonych na indywidualnej karcie właściciela, skąd pobierane są kwoty odliczeń od dochodu i podatku oraz informacje o wartości udziałów, kwot przychodów i kosztów uzyskanych z dodatkowej działalności gospodarczej.
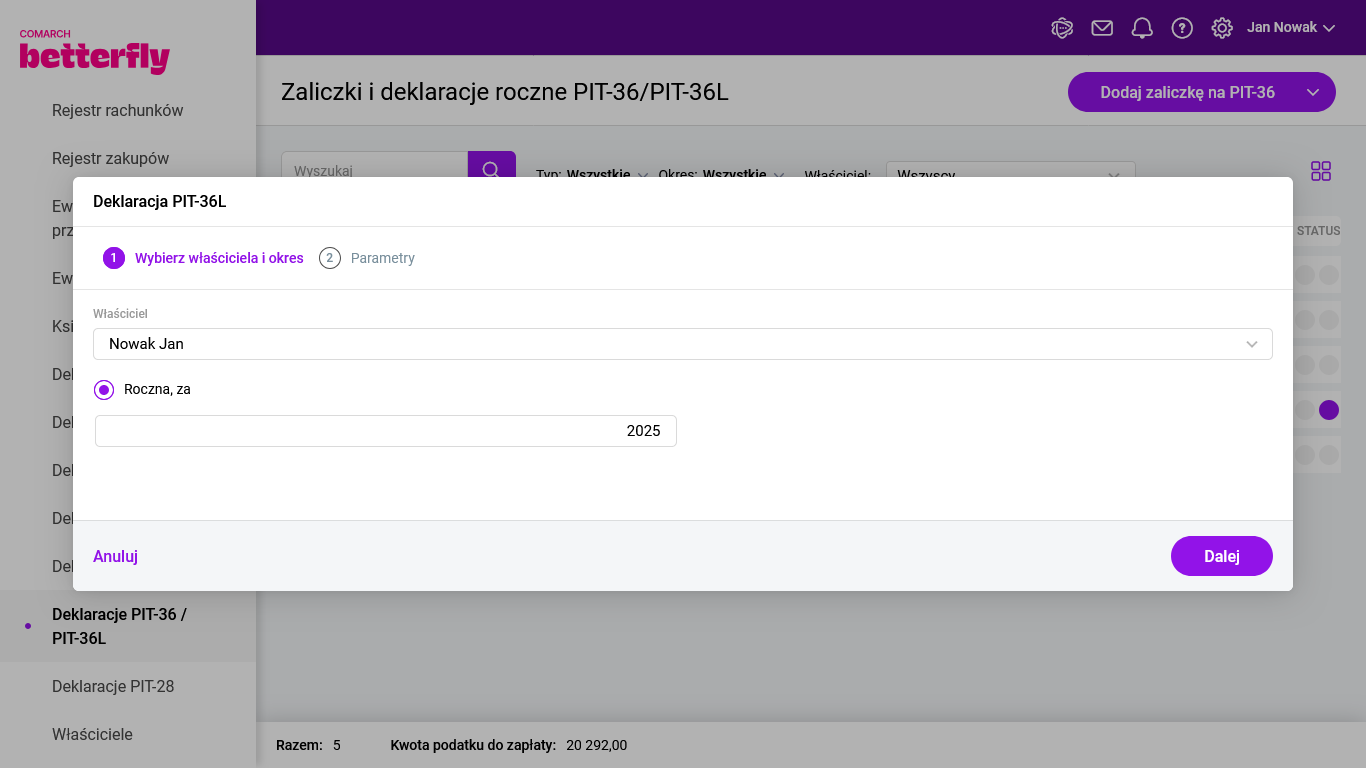
Deklaracja roczna PIT-36L jest dostępna z poziomu Księgowość/Deklaracje PIT-36/PIT-36L po wybraniu opcji Dodaj deklarację PIT-36L.
Na kreatorze deklaracji w etapie 1 po wybraniu właściciela należy kliknąć przycisk Dalej.
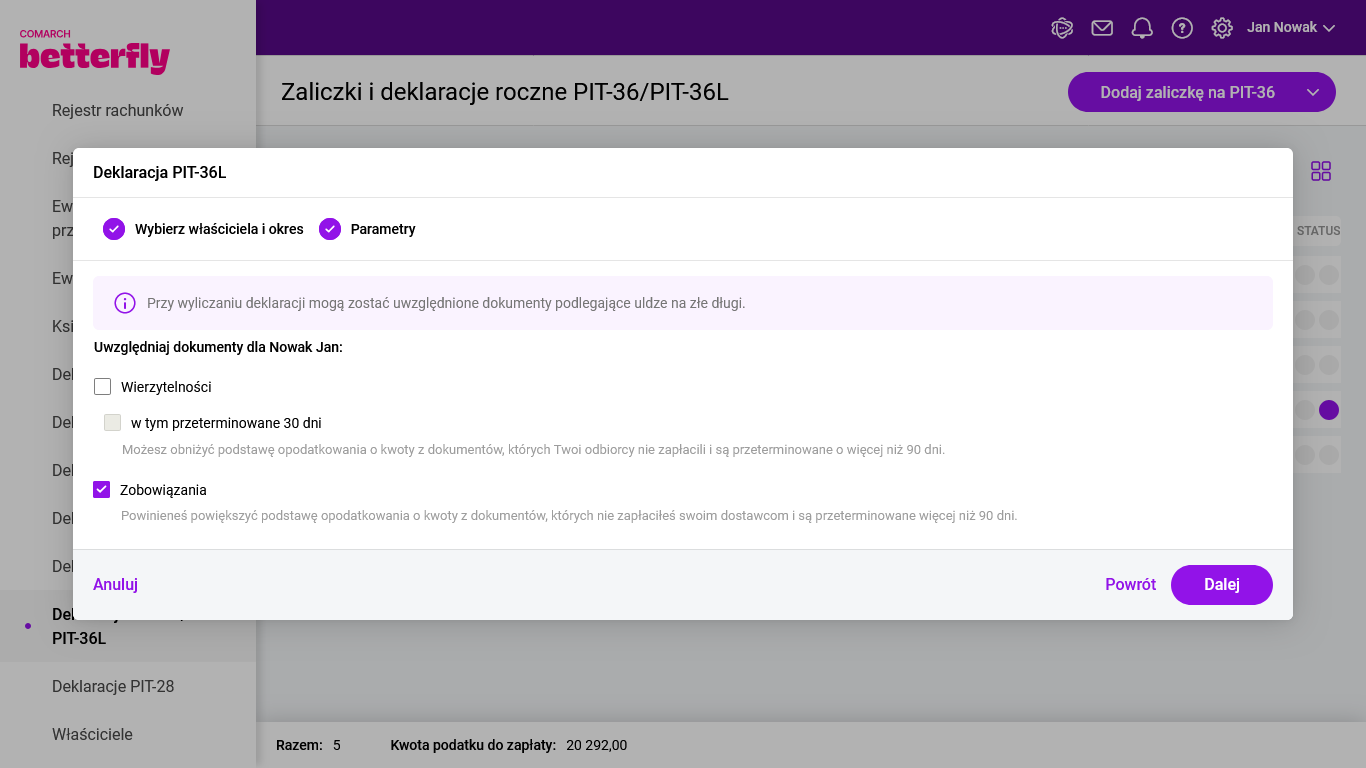
Podczas wyliczania deklaracji PIT-36L na kreatorze została dodana możliwość uwzględnienia dokumentów do ulgi na złe długi. Domyślnie zaznaczona będzie opcja Zobowiązania.
W kolejnym etapie wyświetli się lista dokumentów wierzytelności/zobowiązań zakwalifikowanych do ulgi na złe długi:
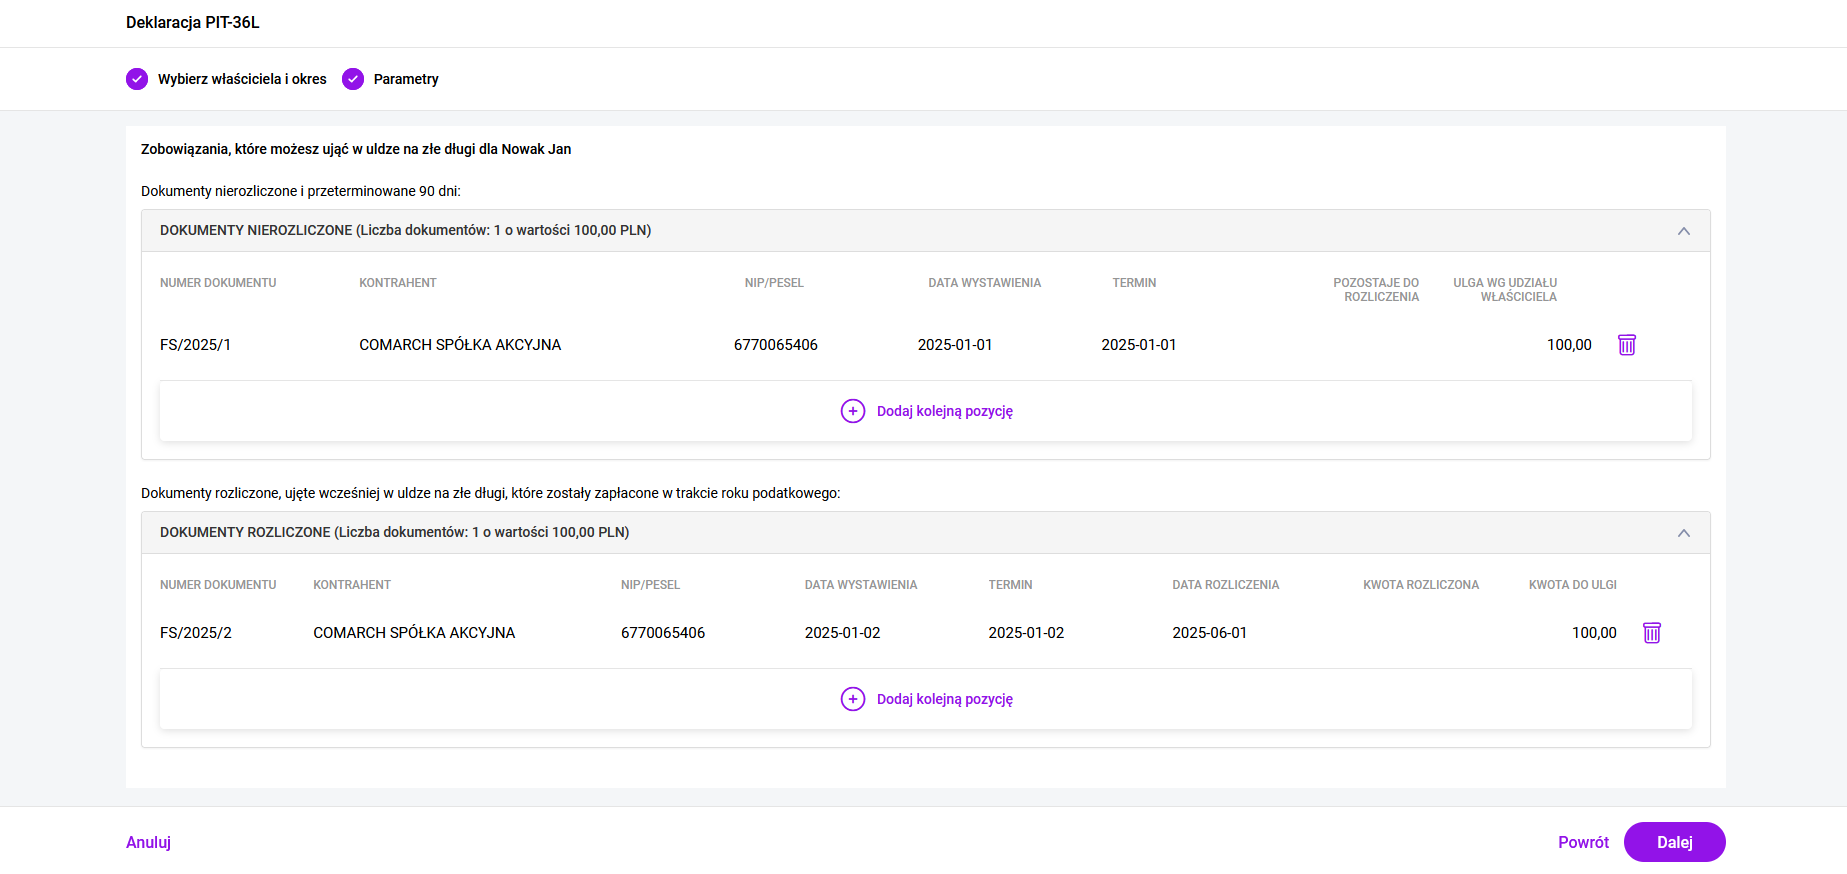
Na liście dokumentów zakwalifikowanych do ulgi na złe długi są wykazywane pozycje:
- wystawione na kontrahenta będącego podmiotem gospodarczym,
- z datą wystawienia po 31 grudnia 2017 r. oraz maksymalnie dwa lata wstecz od roku, za który robi się korektę,
- z terminem płatności po 31 grudnia 2019 r.,
- obejmujące transakcje o statusie Krajowy,
- dla których od terminu płatności zobowiązania/wierzytelności minęło 90 dni licząc od pierwszego dnia następującego po określonym na fakturze (rachunku) lub w umowie terminu. W przypadku, gdy termin płatności przypada na dzień ustawowo wolny od pracy lub na sobotę, to przy kwalifikowaniu dokumentu do korekty w podatku dochodowym brany jest pod uwagę pierwszy dzień roboczy przypadający po dniu wolnym,
- do sekcji Niezapłacone zobowiązania i Niezapłacone wierzytelności kwalifikowane są niezapłacone wierzytelności i zobowiązania skorygowane na zaliczkach PIT-36L oraz dokumenty nieskorygowane na zaliczkach,
- w sekcji Zapłacone zobowiązania i Zapłacone wierzytelności wykazujemy zapłatę dla dokumentów, które w poprzednich latach były wykazane na załączniku PIT/WZ i skorygowały podstawę opodatkowania (zmniejszały stratę/zwiększały podstawę opodatkowania).
Lista dokumentów zawiera następujące kolumny:
- Numer dokumentu – numer dokumentu źródłowego,
- Kontrahent – nazwa kontrahenta wybranego na dokumencie źródłowym,
- NIP/PESEL – wyświetlany jest NIP uzupełniony na dokumencie źródłowym lub numer PESEL,
- Data wystawienia – data wystawienia z dokumentu źródłowego,
- Termin– termin płatności z płatności do dokumentu źródłowego. Jeżeli dokument posiada kilka płatności to każda z nich będzie wykazana osobno ze swoim terminem płatności,
- Kwota dokumentu pozostająca do rozliczenia – kwota płatności z dokumentu źródłowego,
- Kwota do ulgi wg udziału właściciela – kwota do ulgi przemnożona przez udział właściciela na dzień księgowania dokumentu. Zmiana kwoty jest możliwa do wysokości kwoty dokumentu,
- Data rozliczenia – kolumna dla zapłaconych zobowiązań/ wierzytelności,
- Kwota rozliczona – uregulowana kwota brutto dokumentu do korekty powrotnej. Kolumna dla zapłaconych zobowiązań/ wierzytelności,
- Kwota do ulgi – uregulowana kwota netto dokumentu do korekty powrotnej. Kolumna dla zapłaconych zobowiązań/ wierzytelności.
Istnieje możliwość dodania pozycji ręcznie przez Użytkownika. W sekcji Niezapłacone wierzytelności/zobowiązania oraz Zapłacone wierzytelności/zobowiązania jest dostępna opcja ‘Dodaj kolejną pozycję’. Nie ma możliwości dodania pozycji bez uzupełnionego numeru dokumentu. Data wybrana w kolumnie Termin nie może być wcześniejsza niż data wystawienia. W kolumnie Kwota do ulgi należy uzupełnić kwotę podlegającą korekcie. W przypadku zapłaconych zobowiązań i wierzytelności istnieje możliwość wskazania daty zapłaty (nie może być wcześniejsza niż termin płatności). Na dokumentach ręcznie dodawanych do ulgi istnieje możliwość wskazania kontrahenta o rodzaju podmiot gospodarczy lub osoba fizyczna. Wymagane jest uzupełnienie numeru NIP/PESEL kontrahenta.
W przypadku gdy na dokumencie handlowym/księgowym zakwalifikowanym do ulgi na złe długi nie został uzupełniony kontrahent to należy usunąć taką pozycję i dodać ponownie ręcznie.
Po przejściu przez kreator otworzy się formularz deklaracji rocznej PIT-36L.
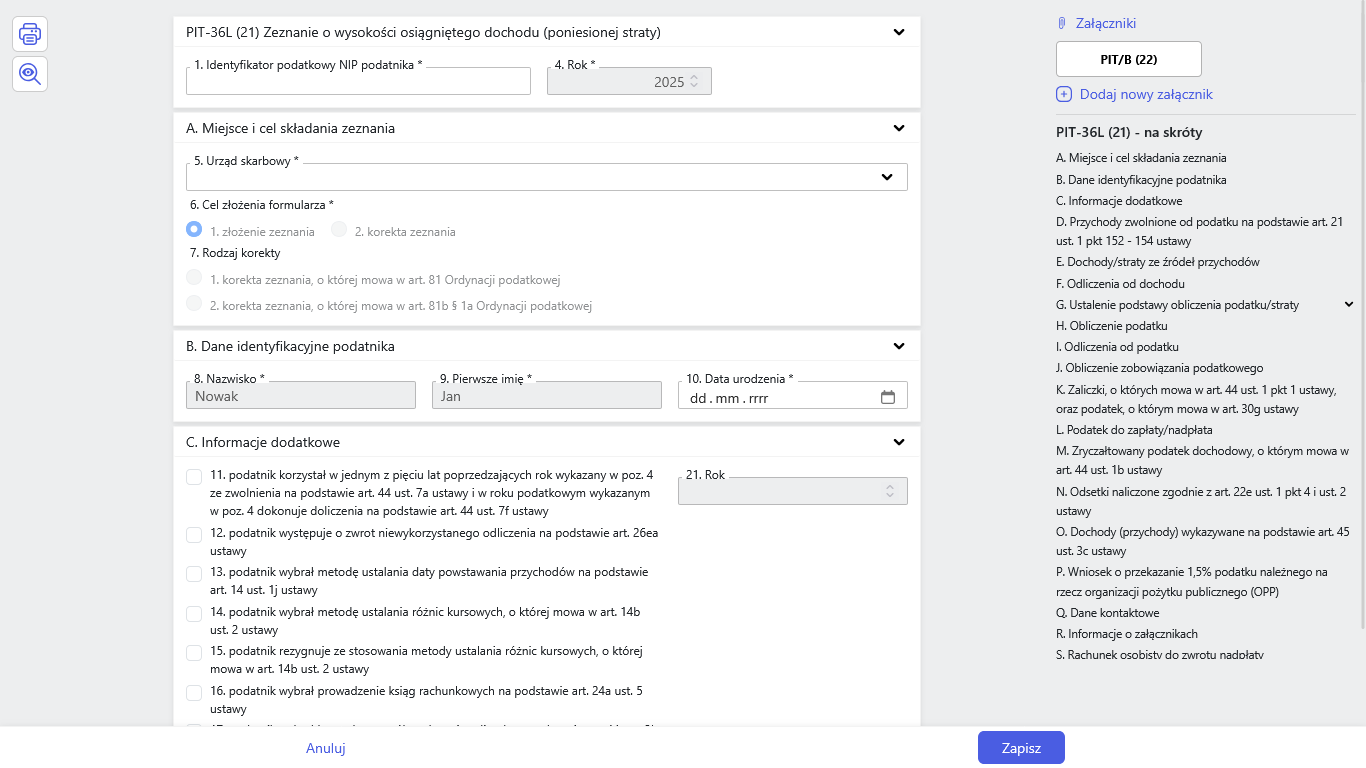
Deklarację roczną PIT-36L można również obliczyć po zaznaczeniu właściciela w Księgowość / Właściciele w menu kontekstowym znajduje się opcja Dodaj deklarację roczną PIT-36L.
Formularz deklaracji składa się z 2 sekcji:
Sekcja A-T – Formularz
Sekcja A-C zawiera następujące informacje:
Rok, za który deklaracja ma być obliczona.
Właściciel – podatnik, dla którego będzie obliczana deklaracja. Podatnika wskazujemy na oknie przy dodawaniu deklaracji poprzez wybór z listy właścicieli.
Cel złożenia formularza – złożenie zeznania lub korekta zeznania. W przypadku gdy w poz. 7 Rodzaj korekty wybrano opcję 2. korekta zeznania o której mowa w art. 81b § 1a Ordynacji podatkowej, należy wypełnić sekcję ORD-ZU. Uzupełnienie uzasadnienia w sekcji ORD-ZU nie jest wymagane w przypadku wskazania w poz. 7 opcji 1. Korekta zeznania, o której mowa w art. 81 Ordynacji podatkowej.
Sekcja C zawiera informacje dodatkowe o zwolnieniach, sposobie wpłacania zaliczek i rozliczania różnic kursowych. Nie ma możliwości równoczesnego zaznaczenia:
- Poz. 14 wybrał metodę ustalania różnic kursowych, o której mowa w art. 14b ust. 2 ustawy oraz poz. 15 rezygnuje ze stosowania metody ustalania różnic kursowych, o której mowa w art. 14b ust. 2 ustawy,
- Poz. 17 wybrał kwartalny sposób wpłacania zaliczek na podstawie art. 44 ust. 3h ustawy oraz poz. 18 wybrał wpłacanie zaliczek w formie uproszczonej na podstawie art. 44 ust. 6b ustawy.
Jeżeli dodano zaliczkę kwartalną na PIT-36L za ostatni kwartał danego roku to na deklaracji PIT-36L(21) automatycznie zaznaczana jest poz. 17 wybrał kwartalny sposób wpłacania zaliczek na podstawie art. 44 ust. 3h ustawy.
Jeżeli w danym roku dodano zaliczki uproszczone to po wyliczeniu deklaracji PIT-36L(21) automatycznie zaznaczana jest poz. 18 wybrał wpłacanie zaliczek w formie uproszczonej na podstawie art. 44 ust. 6b ustawy.
Sekcja D – zawiera zestawienie przychodów zwolnionych od podatku na podstawie art. 21 ust. 1 pkt 152-154 ustawy.
W sekcji Rodzaj zwolnienia istnieje możliwość zaznaczenia zwolnienia z tytułu:
- Ulgi na powrót, o której mowa w art. 21 ust. 1 pkt 152 ustawy,
- Ulgi dla rodzin 4+, o której mowa w art. 21 ust. 1 pkt 153 ustawy,
- Ulgi dla pracujących seniorów, o której mowa w art. 21 ust. 1 pkt 154 ustawy.
W sytuacji kiedy na karcie właściciela zaznaczone jest zwolnienie z PIT na formularzu deklaracji PIT-36L(21) zostanie automatycznie zaznaczone pole z wybranym rodzajem zwolnienia.
Jeśli zaznaczona będzie Ulga dla rodzin 4+ wymagane będzie dodanie załącznika PIT/O oraz wskazanie w sekcji E danych co najmniej czworga dzieci.
Istnieje możliwość ręcznego zaznaczenia rodzaju zwolnienia. W takiej sytuacji wyświetlony zostanie komunikat o konieczności uzupełnienia kwot przychodów zwolnionych oraz zaktualizowania kwot na załączniku PIT/B. Kwota z załącznika PIT/B powinna zostać skorygowana o kwoty przychodów podlegających zwolnieniu.
Po zaznaczeniu parametru w poz. 22, 24 lub 26 aktywne staną się pola z kwotami w poz. odpowiednio 23, 25 lub 27.
Jeśli właściciel miał na karcie zaznaczone zwolnienie z PIT przy naliczaniu deklaracji PIT-36L(21) zostanie zaznaczona odpowiednia ulga a przychody właściciela trafią do pola Przychody objęte zwolnieniem odpowiadającego wskazanej uldze (poz. 23, 25 lub 27).
Suma kwot z poz. 23, 25 i 27 ograniczana jest do kwoty 85 528,00 zł. Nadwyżka kwoty z pól 23, 25 i 27 trafia do pola 28.
Sekcja E – zawiera zestawienie łącznych przychodów i kosztów uzyskania przychodu z pozarolniczej działalności gospodarczych oraz działów specjalnych produkcji rolnej. W tym miejscu program do księgowania wylicza odpowiednio wartość dochodu lub straty.
Kwoty w poz. 28 i 29 zostaną uzupełnione na podstawie kwot z poz. od 30 do 33 z załącznika PIT/B. Pole 32 uzupełni się na podstawie wyliczonych zaliczek PIT-36L (suma z pól Należna zaliczka z formularza „Zaliczka na PIT-36L”).
Sekcja F – zawiera odliczenia od dochodu.
Pole 39 uzupełniane jest na podstawie kwoty straty uzupełnionej na karcie właściciela w polu Odliczenia straty z lat ubiegłych z działalności gospodarczej. Aby strata została obliczona na deklaracji PIT-36L (21) za 2025r. w polu Rok przy kwocie straty należy wpisać 2025.
Do pola 40 trafia suma składek społecznych uzupełnionych na karcie właściciela w sekcji Odliczenia składek społecznych i zdrowotnych.
Do pola 41 pobierana jest suma wartości składek zdrowotnych zapłaconych z karty właściciela. Limit składek zdrowotnych możliwych do odliczenia w 2025 r. wynosi 12 900 zł.
Pozostałe pola z odliczeniami w sekcji F są możliwe do ręcznego uzupełnienia.
Sekcja G – zawiera podsekcje dotyczące zwiększenia podstawy obliczenia podatku/ zmniejszenia straty oraz zmniejszenia podstawy obliczenia podatku/ zwiększenia straty. Na zakładkę mogą zostać przeniesione kwoty z załącznika Korekta podatku.
Kwota straty z pozarolniczej działalności gospodarczej wykazana w poz. 31 jest przenoszona automatycznie do poz. 54.
Kwota straty z działów specjalnych produkcji rolnej wykazana w poz. 36 jest przenoszona automatycznie do poz. 55.
Jeśli na deklaracji zostaną uzupełnione kwoty zmniejszenia strat w poz. 52 oraz poz. 53 konieczne jest ręczne przeliczenie kwot w poz. 54 i 55.
Jeżeli do deklaracji PIT-36L(21) dodano załącznik Korekta podatku to uzupełniane są odpowiednia pola w sekcjach:
Sekcja G.2.:
- Zwiększenia straty na podstawie artykułu 26i ust. 2 pkt 1 oraz ust. 8 ustawy (poz. 56).
Jeżeli kwota w poz. 54 > 0 to przenoszone są poniższe pozycje z załącznika Korekta podatku:
Niezapłacone wierzytelności z sekcji Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli do dnia złożenia zeznania podatkowego wierzytelność nie została uregulowana lub zbyta oraz Zapłacone zobowiązania z sekcji Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli zobowiązanie zostało uregulowane.
- Zmniejszenia straty na podstawie artykułu 26i ust. 2 pkt 2 oraz ust. 7 ustawy (poz. 58).
Jeżeli kwota w poz. 54 > 0 to przenoszone są poniższe pozycje z załącznika Korekta podatku:
Niezapłacone zobowiązania z sekcji Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli do dnia złożenia zeznania podatkowego zobowiązanie nie zostało uregulowane oraz poz. Zapłacone wierzytelności z sekcji Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli wierzytelność została uregulowana lub zbyta.
Sekcja G.3.:
- Zwiększenia straty na podstawie art. 26i ust. 2 pkt 1 oraz ust. 8 ustawy (poz. 61).
Jeżeli kwota w poz. 55 > 0 to przenoszone są poniższe pozycje z załącznika Korekta podatku:
Niezapłacone wierzytelności z sekcji Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli do dnia złożenia zeznania podatkowego wierzytelność nie została uregulowana lub zbyta oraz Zapłacone zobowiązania z sekcji Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli zobowiązanie zostało uregulowane.
- Zmniejszenia straty na podstawie art. 26i ust. 2 pkt 2 oraz ust. 7 ustawy (poz. 63).
Jeżeli kwota w poz. 55 > 0 przenoszone są poniższe pozycje z załącznika Korekta podatku:
Niezapłacone zobowiązania z sekcji Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli do dnia złożenia zeznania podatkowego zobowiązanie nie zostało uregulowane oraz poz. Zapłacone wierzytelności z sekcji Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli wierzytelność została uregulowana lub zbyta.
Sekcja G.5.:
- Wartość zobowiązań i wierzytelności zwiększających podstawę obliczenia podatku (poz. 67).
Jeżeli kwota w poz. 54 = 0 to przenoszone są poniższe pozycje z załącznika Korekta podatku:
Niezapłacone zobowiązania z sekcji Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli do dnia złożenia zeznania podatkowego zobowiązanie nie zostało uregulowane oraz Zapłacone wierzytelności z sekcji Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli wierzytelność została uregulowana lub zbyta.
Jeżeli kwota w poz. 55 = 0 to przenoszone są poniższe pozycje z załącznika Korekta podatku:
Niezapłacone zobowiązania z sekcji Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli do dnia złożenia zeznania podatkowego zobowiązanie nie zostało uregulowane oraz Zapłacone wierzytelności z sekcji Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli wierzytelność została uregulowana lub zbyta.
- Wartość wierzytelności i zobowiązań zmniejszających podstawę obliczenia podatku (poz. 68).
Jeżeli kwota w poz. 54 = 0 to przenoszone są poniższe pozycje z załącznika Korekta podatku:
Niezapłacone wierzytelności z sekcji Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli do dnia złożenia zeznania podatkowego wierzytelność nie została uregulowana lub zbyta oraz Zapłacone zobowiązania z sekcji Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli zobowiązanie zostało uregulowane.
Jeżeli kwota w poz. 55 = 0 przenoszone są poniższe pozycje z załącznika Korekta podatku:
Niezapłacone wierzytelności z sekcji Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli do dnia złożenia zeznania podatkowego wierzytelność nie została uregulowana lub zbyta oraz Zapłacone zobowiązania z sekcji Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli zobowiązanie zostało uregulowane.
Kwota niezapłaconych wierzytelności oraz zapłaconych zobowiązań przenoszona jest na formularz PIT-36L(21) do poz. 68. W przypadku niezapłaconych wierzytelności uwzględniana jest pełna kwota dokumentu, która w całości mieści się w poz. 66 Podstawa obliczenia podatku.
Sekcja H–J – pozwala na wyliczenie podatku wg stawki liniowej 19% oraz obliczenie zobowiązania podatkowego.
Sekcja K – zawiera należne zaliczki, należny podatek, zapłacony podatek oraz zapłacone zaliczki dla poszczególnych miesięcy/kwartałów. Kwoty wyliczone w pozycjach dotyczących należnych zaliczek (w tym kwoty wykazane na podstawie zaliczek uproszczonych na PIT-36L) przenoszone są automatycznie do pozycji dotyczących zapłaconych zaliczek (za ten sam miesiąc/kwartał). Użytkownik ma możliwość edycji tych kwot.
Sekcja L-N to informacja o kwocie do zapłaty/nadpłacie, zryczałtowanym podatku oraz naliczonych odsetkach.
Sekcja O-T to informacja o załącznikach, wniosek o przekazanie 1,5% podatku na rzecz OPP, informacja o rachunku właściwym do zwrotu nadpłaty oraz informacja o karcie dużej rodzinie. Kwota 1,5% podatku jest automatycznie wyliczana po uzupełnieniu na formularzu deklaracji rocznej Numeru KRS organizacji. Wnioskowaną kwotę można pomniejszyć.
Program Comarch Betterfly oferuje możliwość swobodnego wyboru wspieranej Organizacji Pożytku Publicznego kwotą z tytułu 1,5% podatku należnego.
Sekcja Załączniki – zawiera listę załączników PIT/B, PIT/BR, PIT/O oraz Korekta podatku dla podatnika.
W przypadku deklaracji PIT-36L załącznik Korekta podatku jest dodawany automatycznie.
Poniższe sekcje na załączniku nie podlegają modyfikacji:
- Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli do dnia złożenia zeznania podatkowego wierzytelność nie została uregulowana lub zbyta,
- Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli do dnia złożenia zeznania podatkowego zobowiązanie nie zostało uregulowane,
- Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli wierzytelność została uregulowana lub zbyta,
- Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działalności gospodarczej, jeżeli zobowiązanie zostało uregulowane.
Natomiast w poniższych sekcjach należy dodać dokumenty ręcznie:
- Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli do dnia złożenia zeznania podatkowego wierzytelność nie została uregulowana lub zbyta,
- Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli do dnia złożenia zeznania podatkowego zobowiązanie nie zostało uregulowane,
- Dane dotyczące dłużnika i wierzytelności wynikającej z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli wierzytelność została uregulowana lub zbyta,
- Dane dotyczące wierzyciela i zobowiązania wynikającego z transakcji handlowej zawartej w ramach działów specjalnych produkcji rolnej, jeżeli zobowiązanie zostało uregulowane.
Na załączniku Korekta podatku wykazywane są dokumenty uwzględnione w zakładce Nierozliczone wierzytelności lub zobowiązania oraz Rozliczone wierzytelności lub zobowiązania przy dodawaniu deklaracji PIT-36L.
Dokumenty dodane ręcznie na załączniku Korekta podatku nie są przenoszone automatycznie na korektę deklaracji.
Deklaracja roczna PIT-36L wersja 21:
- Posiada możliwość wydrukowania deklaracji PIT-36L wraz z uzupełnionymi załącznikami.
- Posiada załącznik PIT/B (dostępny na formularzu deklaracji rocznej PIT-36L w sekcji Załączniki). Informacja o liczbie załączników PIT/B wykazywana jest w polu 178.
- Posiada załącznik PIT/BR (dostępny na formularzu deklaracji rocznej PIT-36L w sekcji Załączniki). Informacja o liczbie załączników PIT/BR wykazywana jest w polu 181.
- Posiada załącznik PIT/O (dostępny na formularzu deklaracji rocznej PIT-36L w sekcji Załączniki). Informacja o liczbie załączników PIT/O wykazywana jest w polu 185.
- Posiada załącznik Korekta podatku (dostępny na formularzu deklaracji rocznej PIT-36L w sekcji Załączniki).
- Złożenie/ korekta deklaracji. Jest możliwość zapisania zarówno deklaracji, jak i korekt do niej.
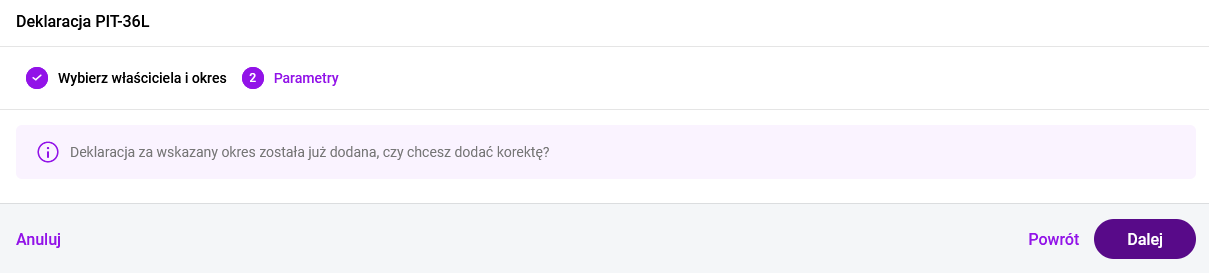
Korektę deklaracji PIT-36L Użytkownik może dodać, jeżeli jest już obliczona deklaracja roczna PIT-36L dla wybranego właściciela za ten sam rok. Aby dodać korektę należy w menu Księgowość/Deklaracje PIT-36/PIT-36L wybrać Dodaj deklarację PIT-36L, wskazać właściciela oraz właściwy rok. Dla właściciela, który ma już obliczoną deklarację roczną PIT-36L w wybranym okresie, pojawi się pytanie:
Na korektę deklaracji PIT-36L nie są kopiowane kwoty wykazane w sekcji B na zał. PIT/B deklaracji pierwotnej. Kwota przychodów/kosztów w sekcji B na zał. PIT/B jest wyliczana na podstawie zapisów Księgi podatkowej/zapisów księgowych.
Na deklarację korygującą kwoty przychodów/kosztów dotyczące dodatkowej działalności gospodarczej (pobierane z karty właściciela z zakładki Inne działalności) przenoszone są z deklaracji pierwotnej.
Płatności
Płatności dla deklaracji mają odpowiednio numery zaczynające się od „PIT-36L”. Na formularzu takiej płatności, jako podmiot przenoszony jest wybrany na dokumencie Urząd Skarbowy. Na płatności dla deklaracji PIT-36L do pola Rachunek bankowy podmiotu podstawiany jest także Indywidualny Rachunek Podatkowy uzupełniony na indywidualnej karcie właściciela (szczegółowe informacje: Indywidualny Rachunek Podatkowy) oraz zgodny ze standardem opis, którego nie można edytować.
Kwota na formularzu płatności dla deklaracji korygującej jest równa różnicy kwoty z deklaracji korygowanej i kwoty z poprzedniej deklaracji.
Eksport deklaracji rocznej PIT-36L do systemu e-Deklaracje
Eksport deklaracji rocznej PIT-36L do systemu e-Deklaracje odbywa się wraz z załącznikami: PIT/B, PIT/BR oraz PIT/O. Załącznik Korekta podatku nie jest wysyłany do systemu e-Deklaracje. Użytkownik w celu wysłania deklaracji do systemu e-Deklaracje ma możliwość wyboru jednej z opcji: podpisu kwalifikowanego lub niekwalifikowanego.
W przypadku wysyłania deklaracji PIT-36L do systemu e-Deklaracje, kiedy do deklaracji dołączamy załączniki PIT/B, PIT/O oraz PIT/BR, część pól na tych załącznikach jest wymagana do uzupełnienia aby deklaracja poprawnie została przetworzona przez system e-Deklaracje. Przed wysłaniem program sprawdza, czy pola te zostały uzupełnione i jeżeli nie zostały to pokazuje komunikat informujący o tym, które pole z wymaganych nie zostało uzupełnione.
Księgowanie deklaracji PIT-36L
W przypadku księgowości kontowej na liście deklaracji PIT-36/PIT-36L w menu kontekstowym dostępna jest opcja Księguj służąca do zaksięgowania kwoty do zapłaty/kwoty do zwrotu z deklaracji PIT-36L, za pomocą schematu księgowego. W menu Księgowość – Plan kont – Schematy księgowe nie został przygotowany domyślny schemat księgowy, który umożliwia księgowanie deklaracji PIT-36L. Należy utworzyć własny schemat księgowy do księgowania deklaracji. (Dowiedz się więcej: Jak utworzyć schemat księgowy?)