Deklaracje CIT-8 są dostępne w menu Księgowość – Deklaracje CIT-8. Kwoty przychodów i kosztów pobierane są automatycznie przez program z zapisów księgowych, na których zostały wybrane konta wskazane na liście Zestawienie dla CIT. Lista jest dostępna na liście Deklaracje CIT-8 w menu kontekstowym. Na deklarację CIT-8 są również pobierane dane z zaliczek miesięcznych/kwartalnych o dokonanych w ciągu roku odliczeniach od dochodu oraz o kwocie należnego podatku.
Aby obliczyć deklarację, należy na liście Zaliczki i deklaracje roczne CIT-8 wybrać przycisk Dodaj deklarację CIT-8.
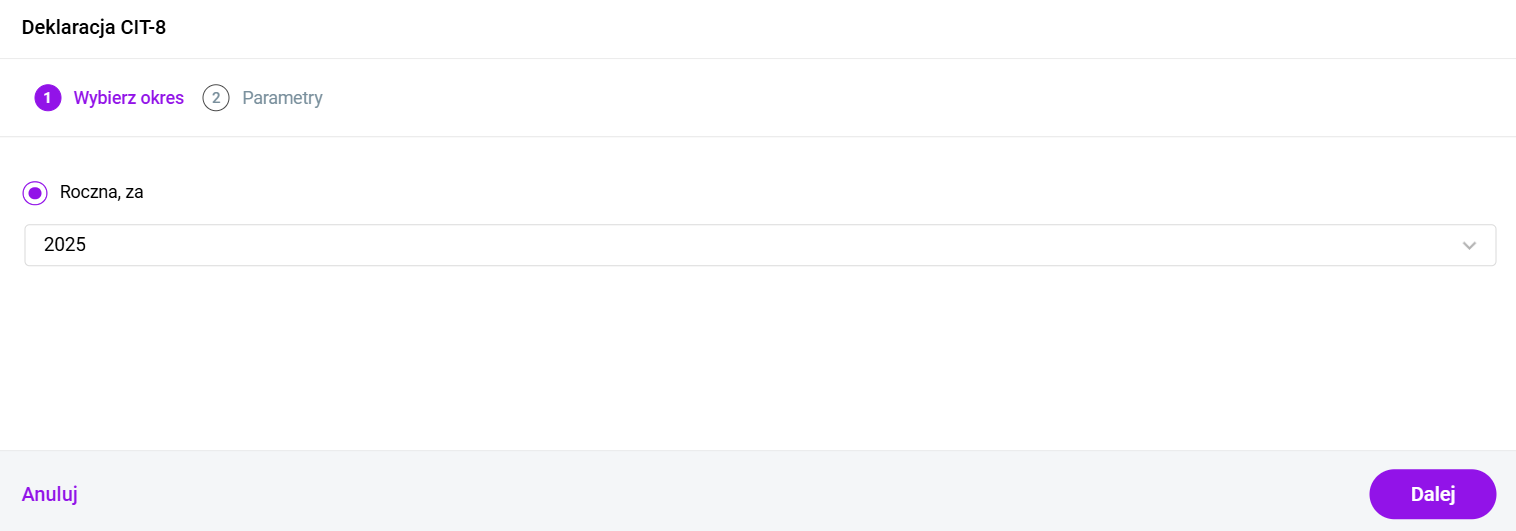
Na wyświetlonym oknie wybieramy właściwy okres obrachunkowy:
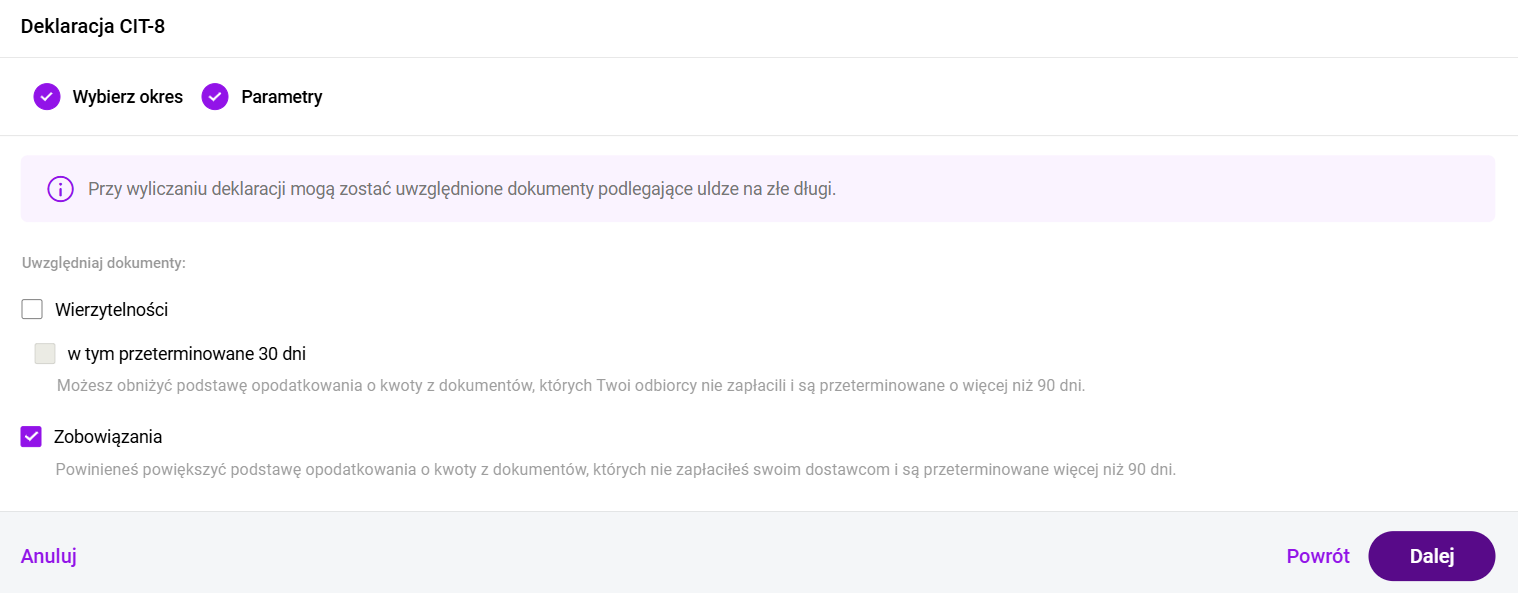
Podczas wyliczania deklaracji na kreatorze istnieje możliwość uwzględniania dokumentów do ulgi na złe długi. Domyślnie zaznaczona będzie opcja Zobowiązania.
W kolejnym etapie wyświetli się lista dokumentów wierzytelności/zobowiązań zakwalifikowanych do ulgi na złe długi. Na liście dokumentów zakwalifikowanych do ulgi na złe długi są wykazywane pozycje:
- wystawione na kontrahenta będącego podmiotem gospodarczym,
- z datą wystawienia po 31 grudnia 2017 r. oraz maksymalnie dwa lata wstecz od roku, za który robi się korektę,
- z terminem płatności po 31 grudnia 2019 r.,
- obejmujące transakcje o statusie Krajowy,
- dla których od terminu płatności zobowiązania/wierzytelności minęło 90 dni licząc od pierwszego dnia następującego po określonym na fakturze (rachunku) lub w umowie terminu. W przypadku, gdy termin płatności przypada na dzień ustawowo wolny od pracy lub na sobotę, to przy kwalifikowaniu dokumentu do korekty w podatku dochodowym brany jest pod uwagę pierwszy dzień roboczy przypadający po dniu wolnym,
- do sekcji Niezapłacone zobowiązania i Niezapłacone wierzytelności kwalifikowane są niezapłacone zobowiązania i wierzytelności skorygowane na zaliczkach CIT-8 oraz dokumenty nieskorygowane na zaliczkach w bieżącym roku. Do sekcji kwalifikowane są również wierzytelności, które były wykazane na CIT/WZ Korekta podatku w poprzednich latach i jednocześnie nie pomniejszały podstawy opodatkowania,
- do sekcji Zapłacone wierzytelności i Zapłacone zobowiązania kwalifikowane są wierzytelności i zobowiązania, które w poprzednich latach były wykazane w deklaracji CIT/WZ Korekta podatku i korygowały podstawę opodatkowania, a które zostały uregulowane w bieżącym roku podatkowym.
Lista dokumentów zawiera następujące kolumny:
- Numer dokumentu – numer dokumentu źródłowego.
- Kontrahent – nazwa kontrahenta wybranego na dokumencie źródłowym.
- NIP/PESEL – wyświetlany jest NIP uzupełniony na dokumencie źródłowym lub numer PESEL.
- Data wystawienia – data wystawienia z dokumentu źródłowego.
- Termin – termin płatności z płatności do dokumentu źródłowego. Jeżeli dokument posiada kilka płatności to każda z nich będzie wykazana osobno ze swoim terminem płatności. Termin płatności nie jest obowiązkowy dla dokumentów rozliczonych.
- Pozostaje do rozliczenia – kwota płatności z dokumentu źródłowego.
- Data rozliczenia – kolumna dla zapłaconych zobowiązań/ wierzytelności.
- Kwota rozliczona – uregulowana kwota brutto dokumentu do korekty powrotnej. Kolumna dla zapłaconych zobowiązań/ wierzytelności.
- Kwota do ulgi – uregulowana kwota netto dokumentu do korekty powrotnej. Kolumna dla zapłaconych zobowiązań/ wierzytelności.
Istnieje możliwość dodania pozycji ręcznie przez Użytkownika. W sekcji Niezapłacone wierzytelności/zobowiązania oraz Zapłacone wierzytelności/zobowiązania jest dostępna opcja ‘Dodaj kolejną pozycję’. Nie ma możliwości dodania pozycji bez uzupełnionego numeru dokumentu. Data wybrana w kolumnie Termin nie może być wcześniejsza niż data wystawienia. W kolumnie Kwota do ulgi należy uzupełnić kwotę podlegającą korekcie. W przypadku zapłaconych zobowiązań i wierzytelności termin płatności nie jest obowiązkowy, natomiast wymagana jest data rozliczenia (nie może być wcześniejsza niż termin płatności lub w przypadku jego pominięcia niż data wystawienia).
W przypadku, gdy na dokumencie handlowym/księgowym zakwalifikowanym do ulgi na złe długi nie został uzupełniony kontrahent to należy usunąć taką pozycję i dodać ponownie ręcznie.
Po przejściu przez kreator otworzy się formularz deklaracji rocznej CIT-8.
Na formularzu deklaracji CIT-8(34) przychody, koszty oraz odliczenia podzielone są na Kapitałowe i Pozostałe.
Sekcja A-B
Rok podatkowy, za który deklaracja ma być obliczona.
Cel złożenia formularza – złożenie zeznania lub korekta zeznania.
W przypadku gdy w poz. 8 Rodzaj korekty wybrano opcję 2. korekta zeznania, o której mowa w art. 81b §1a Ordynacji podatkowej, należy wypełnić sekcję ORD-ZU. Uzupełnienie uzasadnienie w sekcji ORD-ZU nie jest wymagane w przypadku wskazania w poz. 8 opcji 1. korekta zeznania, o której mowa w art. 81 Ordynacji podatkowej.
Jeżeli dodano zaliczkę kwartalną na CIT-8 za ostatni kwartał okresu obrachunkowego to na deklaracji CIT-8(34) automatycznie zaznaczana jest poz. 28. Podatnik wybrał kwartalny sposób wpłacania zaliczek na podstawie art. 25 ust. 1b ustawy. Użytkownik ma możliwość jej odznaczenia.
Jeżeli w danym roku dodano zaliczki uproszczone na CIT-8 to na deklaracji CIT-8(34) automatycznie zaznaczana jest poz. 29 Podatnik wybrał wpłacanie zaliczek w formie uproszczonej na podstawie art. 25 ust. 6-6b ustawy. Użytkownik ma możliwość jej odznaczenia.
Sekcja C-D
Informacje o załącznikach – pola z ilością załączników CIT-8/O, CIT/BR, CIT/IP, CIT/PM, CIT/MIT, CIT-D, CIT/8S, CIT/KW oraz CIT/WW są automatycznie uzupełniane.
W sekcji D wyświetlane jest zestawienie łącznych przychodów i kosztów uzyskania przychodów z prowadzonej działalności gospodarczej. W tym miejscu program do księgowania wylicza odpowiednio wartość dochodu i straty.
Sekcja E-F
Zawiera kwoty odliczeń podatnika od dochodu oraz kwoty zwiększenia podstawy opodatkowania/ zmniejszenia straty oraz zmniejszenia podstawy opodatkowania/ zwiększenia straty. Na zakładkę mogą zostać przeniesione kwoty z załącznika Korekta podatku. Na formularzu nie ma możliwości bezpośredniego wprowadzenia odliczeń – kwoty odliczeń są pobierane z załącznika CIT-8/O.
Do poz. 98-103 na formularzu deklaracji CIT-8 przenoszona jest wartość z analogicznych pozycji z formularza ostatniej zaliczki na CIT-8 w danym okresie obrachunkowym. Użytkownik ma możliwość edycji tych kwot.
Kwoty w poz. 104-105 należy uzupełnić ręcznie, nie są one pobierane z żadnego miejsca w programie.
Kwoty odliczeń w poz. 106-111 są pobierane z załącznika CIT-8/O.
Kwoty w poz. 114-115 na formularzu deklaracji CIT-8 podlegają edycji przez Użytkownika.
Do poz. 116 przenoszona wartość z załącznika CIT-8/O z pozycji 166.
Do poz. 117 Odliczenia zmniejszające podstawę opodatkowania z tytułu kosztów poniesionych na B+R na formularzu deklaracji CIT-8 przenoszona jest wartość z poz. 76 załącznika CIT/BR Koszty kwalifikowane do odliczenia w roku podatkowym. Wartość w poz. 76 na załączniku CIT/BR ograniczana jest do wysokości kwoty z poz. 117 w CIT-8.
Do poz. 118 Odliczenia zmniejszające podstawę opodatkowania przenoszone są wartości wykazane w poz. 167, 168, 169, 170, 171, 172, 173 i 174 załącznika CIT-8/O.
Do poz. 121 Wartość wierzytelności zmniejszających podstawę opodatkowania (jeżeli poz. 120 > 0) lub do poz. 123 Wartość wierzytelności zwiększających stratę (jeżeli poz. 115 > 0) przenoszona jest kwota niezapłaconych wierzytelności z załącznika Korekta podatku.
- Poz. 120 Podstawa opodatkowania po odliczeniach na formularzu CIT-8: 5000.
- Na formularzu CIT/WZ Korekta podatku Faktura sprzedaży 1 z kwotą: 1000, Faktura sprzedaży 2 z kwotą: 3000, Faktura sprzedaży 3 z kwotą: 4000.
- Do poz. 121 Wartość wierzytelności zmniejszających podstawę opodatkowania automatycznie przeniesiona zostanie kwota w wysokości 4000 (suma kwot z Faktury sprzedaży 1 i Faktury sprzedaży 2), ponieważ Faktura sprzedaży 3 nie mieści się w całości w poz. 120 Podstawa opodatkowania po odliczeniach.
- Użytkownik ma możliwość modyfikacji kwoty w poz. 121.
Jeśli dany dokument nie może zostać skorygowany ze względu na niewystarczającą kwotę podstawy opodatkowania, to pod uwagę brane są kolejne dokumenty.
Suma kwot z poz. 121 i 122 nie może przekroczyć kwoty z poz. 120.
Do poz. 124 Wartość zobowiązań zwiększających podstawę opodatkowania (jeżeli poz. 115= 0) lub do poz. 125 Wartość zobowiązań zmniejszających stratę (jeżeli poz. 115 > 0) przenoszona jest kwota niezapłaconych zobowiązań z załącznika Korekta podatku
Do poz. 126 Wartość wierzytelności zwiększających podstawę opodatkowania (jeżeli poz. 115 = 0) lub do poz. 127 Wartość wierzytelności zmniejszających stratę (jeżeli poz. 115 > 0) przenoszona jest kwota zapłaconych wierzytelności, które w poprzednich latach zmniejszyły podstawę opodatkowania lub zwiększyły stratę z pola 28 z załącznika Korekta podatku.
Do poz. 128 Wartość zobowiązań zmniejszających podstawę opodatkowania lub do poz. 130 Wartość zobowiązań zwiększających stratę (jeżeli poz. 115 > 0) przenoszona jest kwota zapłaconych zobowiązań, które w poprzednich latach zwiększyły podstawę opodatkowania lub zmniejszyły stratę) z pola 35 z załącznika Korekta podatku.
Kwota odliczenia w poz. 128 nie może przekroczyć kwoty z poz. 120 pomniejszonej o sumę kwot z poz. 121 i 122.
Jeżeli Użytkownik w poz. 121 i/lub 128 wpisze kwotę większą niż w poz. 120, to program automatycznie koryguje kwotę w tych polach do wartości domyślnych.
- Poz. 120 Podstawa opodatkowania po odliczeniach na formularzu CIT-8: 5000.
- Na formularzu załącznika Korekta podatku Faktura sprzedaży 1 z kwotą: 1000, Faktura sprzedaży 2 z kwotą: 3000.
- Do poz. 121 Wartość wierzytelności zmniejszających podstawę opodatkowania automatycznie przeniesiona zostanie kwota w wysokości 4000 (suma kwot z Faktury sprzedaży 1 i Faktury sprzedaży 2),
- Użytkownik w poz. 121 wpisuję kwotę 6000 – wtedy program automatycznie ograniczy kwotę do 4000.
Jeżeli Użytkownik uzupełni pole 136 to wymagalne stanie się pole 135.
W poz. 142 Stawka podatku – art. 19 ustawy automatycznie zaznaczana jest stawka wskazana na formularzu okresu obrachunkowego, za który obliczana jest deklaracja CIT-8.
W poz. 145 Podatek należny wskazany w załączniku CIT/F, kwotę należy uzupełnić ręcznie.
Do poz. 147 przenoszona jest automatycznie wartość z poz. 187 z załącznika CIT-8/O.
Jeżeli Użytkownik uzupełni pozycję 150 to wymagalne stanie się pole 149.
Sekcja G-H
Zawiera informacje o wysokości należnych zaliczek miesięcznych i kwartalnych.
Kwoty wyliczone w pozycjach dotyczących należnych zaliczek (w tym kwoty wykazane na podstawie zaliczek na CIT-8) przenoszone są automatycznie do pozycji dotyczących zapłaconych zaliczek (za ten sam miesiąc/kwartał).
Jeżeli kwota należnej zaliczki/zapłaconej zaliczki w sekcji G zostanie zmodyfikowana to Użytkownik powinien zweryfikować poprawność kwoty podsumowania w poz. 228, 234, 240 oraz 246.
Sekcja I-K
Zawiera informacje o kwocie do zapłaty lub kwocie nadpłaty, innych zobowiązaniach podatkowych.
Do poz. 250 Suma wpłat dokonanych przez podatnika na formularzu deklaracji CIT-8 przenoszona jest suma kwot z poz. 240 i 246.
Kwota w poz. 251 jest automatycznie wyliczana jako suma kwoty z pola 79 załącznika CIT/BR oraz pola 15 załącznika CIT/WW.
Kwota w poz. 255 jest pobierana z załącznika CIT/KW z pola 54.
Sekcja L-M
Zawiera informacje o okresach zawieszenia wykonywania działalności, dane osoby odpowiedzialnej za obliczenie podatku i datę wypełnienia zeznania.
Sekcja Załączniki
Zawiera listę załączników CIT-8/O, CIT/BR, CIT/IP, CIT/PM, CIT/MIT, CIT-D, CIT/8S, CIT/KW, CIT/WW oraz załącznik Korekta podatku:
- CIT-8/O(20) – Informacja o odliczeniach od dochodu i od podatku oraz o dochodach (przychodach) wolnych od podatku.
- CIT/BR(10) – Informacja o odliczeniach od podstawy opodatkowania kosztów uzyskania przychodów poniesionych na działalność badawczo-rozwojową.
- CIT/IP (5) – Informacja o wysokości dochodu (straty) z kwalifikowanych praw własności intelektualnej oraz podatku dochodowego od osób prawnych.
- CIT/PM (1) – Informacja o wysokości wartości rynkowej składnika majątku tymczasowo przeniesionego poza terytorium Rzeczypospolitej Polskiej.
- CIT/MIT (3) – Informacja o środkach trwałych oraz podstawie opodatkowania składana przez podatnika obowiązanego do zapłaty podatku, o którym mowa w art. 24B ustawy.
- CIT-D (8) – Informacja podatnika podatku dochodowego od osób prawnych o otrzymanych/przekazanych darowiznach.
- CIT/8S (7) – Informacja o wysokości dochodu osiągniętego z działalności gospodarczej prowadzonej na podstawie zezwolenia na terenie specjalnej strefy ekonomicznej lub na podstawie decyzji o wsparciu.
- CIT/KW (4) – Informacja o przychodach, kosztach, dochodzie z przekształcenia oraz podatku należnym w związku z wyborem opodatkowania ryczałtem od dochodów spółek.
- CIT/WW (3) – Informacja o wysokości dochodu osiągniętego z odpłatnego zbycia walut wirtualnych oraz podatku dochodowego od osób prawnych.
- Korekta podatku – załącznik zawierający informację o wierzytelnościach i zobowiązaniach zmniejszających lub zwiększających podstawę opodatkowania (stratę), wynikających z transakcji handlowych.
Załącznik CIT-8/O
Informację o odliczeniach od dochodu i od podatku oraz o dochodach (przychodach) wolnych od podatku można dodać w sekcji Załączniki. Podatnicy podatku dochodowego od osób prawnych korzystających z ulg i odliczeń podatkowych, wypełniając swoje zeznanie roczne, muszą dodatkowo wypełnić załącznik CIT-8/O. Wszelkie odliczenia wskazane w załączniku CIT-8/O przenoszone się do zeznania rocznego podatnika.
Na załączniku CIT-8/O w sekcji B.2. Odliczenia od dochodu strat z lat ubiegłych, wartość w poszczególnych poz. Kwota straty odliczona w latach poprzednich ograniczana jest do wysokości kwot w odpowiadającym im poz. Kwota poniesionej straty. Jeżeli Użytkownik uzupełni poz. Kwota poniesionej straty to wymagalne stanie się pole dotyczące roku poniesienia straty.
Kwota w poz. 98 na formularzu załącznika CIT-8/O ograniczana jest do wysokości sumy kwot z poz. 94 i 95 Dochód po doliczeniu z deklaracji CIT-8 pomniejszonej o sumę kwot z poz. 76 i 77 Razem dochody (przychody) wolne od podatku z załącznika CIT-8/O.
Na załączniku CIT-8/O w sekcji B.2.2 Straty z zysków kapitałowych z lat ubiegłych i B.2.3 Straty z innych źródeł przychodów z lat ubiegłych:
- jeżeli w poz. Kwota straty odliczona w latach poprzednich kwota jest większa od zera to kwota w poz. Kwota straty do odliczenia w roku bieżącym nie powinna przekroczyć 50% kwoty w poz. Kwota poniesionej straty,
- jeżeli w poz. Kwota straty odliczona w latach poprzednich wynosi zero to kwota w poz. Kwota straty do odliczenia w roku bieżącym nie powinna przekroczyć kwoty w poz. Kwota poniesionej straty (nie więcej niż 5 000 000).
Kwota w poz. 119 Do odliczenia na formularzu załącznika CIT-8/O ograniczana jest do wysokości kwoty z poz. 94 Dochód po doliczeniu z deklaracji CIT-8 pomniejszonej o kwotę z poz. 76 Razem dochody (przychody) wolne od podatku z załącznika CIT-8/O.
Kwota w poz. 140 Do odliczenia na formularzu załącznika CIT-8/O ograniczana jest do wysokości kwoty z poz. 95 Dochód po doliczeniu z deklaracji CIT-8 pomniejszonej o kwotę z poz. 77 Razem dochody (przychody) wolne od podatku z załącznika CIT-8/O.
Załącznik CIT-BR
Kwoty na załączniku należy uzupełnić ręcznie, nie są one pobierane z żadnego miejsca w programie.
Wybór w poz. 8 Podatnik posiadał w roku podatkowym status centrum badawczo-rozwojowego na formularzu załącznika CIT-BR(10) opcji tak lub uzupełnienie przynajmniej jednej z poz. 52-58 umożliwia uzupełnienie kwot w sekcji B.2 Dodatkowe odliczenia przysługujące podatnikowi, posiadającemu status centrum badawczo-rozwojowego, o którym mowa w art. 18d ust. 3a ustawy lub podatnikowi, który jest wspólnikiem spółki niebędącej osobą prawną, posiadającej status centrum badawczo-rozwojowego.
Kwoty w poz. 32 i 33 są do ręcznego uzupełnienia. Kwota odliczenia w poz. 32 nie może przekroczyć 100% kwoty wykazanej w pozycji 31. Kwota odliczenia w poz. 33 nie może przekroczyć 100% sumy kosztów z poz. 13, 15, 17, 19, 21, 23, 27 i 29.
Załącznik Korekta podatku
W przypadku deklaracji CIT-8(34) załącznik Korekta podatku jest dodawany automatycznie na podstawie dokumentów do ulgi na złe długi wykazanych podczas dodawania deklaracji CIT-8. Załącznik nie podlega modyfikacji i nie ma możliwości ręcznego dodania załącznika Korekta podatku na formularzu deklaracji. Załącznik Korekta podatku nie jest drukowany, ani wysyłany do e-Deklaracji.
Na załączniku Korekta podatku uwzględniane są następujące dokumenty:
- Faktury sprzedaży,
- Faktury VAT marża,
- Rachunki,
- Rejestr VAT sprzedaży,
- Ewidencja przychodów
- Faktury zakupu,
- Rejestr VAT zakupu
- Ewidencja kosztów.
Zarówno w przypadku korekty wierzytelności jak również zobowiązań w przypadku korekt dokumentów na minus aby poprawnie w uldze na złe długi uwzględnić różnicę pomiędzy dokumentem pierwotnym i korektą należy rozliczyć całkowicie korektę oraz częściowo (na kwotę korekty) fakturę pierwotną.
W polu 14 Niezapłacone wierzytelności widnieje suma kwot dokumentów zmniejszających podstawę opodatkowania/ zwiększających stratę.
W polu 21 Niezapłacone zobowiązania widnieje suma kwot dokumentów zwiększających podstawę opodatkowania/ zmniejszających stratę.
W polu 28 Zapłacone wierzytelności widnieje suma kwot dokumentów, które w poprzednich latach były wykazane na CIT/WZ Korekta podatku (zmniejszały podstawę opodatkowania lub zwiększały stratę).
W polu 35 Zapłacone zobowiązania widnieje suma kwot dokumentów, które w poprzednich latach były wykazane na CIT/WZ Korekta podatku (zmniejszały stratę/zwiększały podstawę opodatkowania).
Deklaracja roczna CIT-8 wersja 34:
- Posiada możliwość wydrukowania deklaracji CIT-8 wraz z uzupełnionymi załącznikami z poziomu formularza deklaracji.
- Posiada załącznik CIT-8/O (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT-8/O wykazywana jest w polu 40.
- Posiada załącznik CIT/KW (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT/KW wykazywana jest w polu 41.
- Posiada załącznik CIT/BR (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT/BR wykazywana jest w polu 42.
- Posiada załącznik CIT-D (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT-D wykazywana jest w polu 43.
- Posiada załącznik CIT/MIT (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT/MIT wykazywana jest w polu 44.
- Posiada załącznik CIT/8S (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT/8S wykazywana jest w polu 47.
- Posiada załącznik CIT/WW (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT/WW wykazywana jest w polu 48.
- Posiada załącznik CIT/PM (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT/PM wykazywana jest w polu 49.
- Posiada załącznik CIT/IP (dostępny na formularzu deklaracji rocznej CIT-8 w sekcji Załączniki). Informacja o liczbie załączników CIT/IP wykazywana jest w polu 50.
- Złożenie/korekta deklaracji. Jest możliwość zapisania zarówno deklaracji, jak i korekt do niej.
Korektę deklaracji CIT-8 Użytkownik może dodać, jeżeli jest już obliczona deklaracja za ten sam rok. Aby dodać korektę należy w menu Księgowość/Deklaracje CIT-8 wybrać Dodaj deklarację CIT-8, wskazać właściwy okres obrachunkowy.
Płatności
Płatności dla deklaracji mają odpowiednio numery zaczynające się od „CIT-8”. Na formularzu takiej płatności, jako podmiot przenoszony jest wybrany na dokumencie Urząd Skarbowy. Na płatności dla deklaracji CIT-8 do pola Rachunek bankowy podmiotu podstawiany jest także Indywidualny Rachunek Podatkowy uzupełniony w konfiguracji oraz zgodny ze standardem opis, którego nie można edytować.
Kwota na formularzu płatności dla deklaracji korygującej jest równa różnicy kwoty z deklaracji korygowanej i kwoty z poprzedniej deklaracji.
Eksport deklaracji rocznej CIT-8 do systemu e-Deklaracje
Eksport deklaracji rocznej CIT-8 odbywa się wraz z załącznikami: CIT-8/O, CIT/BR, CIT/IP, CIT/PM, CIT/MIT, CIT-D, CIT/8S, CIT/KW oraz CIT/WW do systemu e-Deklaracje. Załącznik Korekta podatku nie jest wysyłany do systemy e-Deklaracje Użytkownik w celu wysłania deklaracji do systemu e-Deklaracje powinien posiadać podpis kwalifikowany.
Księgowanie deklaracji CIT-8
W przypadku księgowości kontowej na liście deklaracji CIT-8 w menu kontekstowym dostępna jest opcja Księguj służąca do zaksięgowania kwoty do zapłaty/kwoty do zwrotu z deklaracji CIT-8, za pomocą schematu księgowego. W menu Księgowość – Plan kont – Schematy księgowe nie został przygotowany domyślny schemat księgowy, który umożliwia księgowanie deklaracji CIT-8. Należy utworzyć własny schemat księgowy do księgowania deklaracji CIT-8 (Dowiedz się więcej: Jak utworzyć schemat księgowy?) lub zmodyfikować istniejący schemat księgowy o typie 'Zaliczka na CIT-8′.